完整视频 · 15 分 58 秒 · 第四期
65 岁后 RRSP 换年金还是转 RRIF?66 万四种领法算到 91 岁
文章和视频用同一个模型、同一套数字,但不是逐字稿:视频边看板边讲,文章按推理顺序写。想自己拖滑块,直接跳到互动看板。
为什么 65 岁这一步,比前两步都难
这个系列前面几步,本质上都是税的问题:什么时候取 RRSP 税最少、取出来放哪个账户税最少。税有规则,答案可以算出来。
65 岁这一步多了两个谁也算不准的变量:你活多久,和接下来二十多年市场给你几个点。RRIF 和年金的选择,说到底是在决定这两个风险由谁来扛——RRIF 让你自己扛,年金把它们卖给保险公司。所以这一篇不急着给「哪个最好」的答案,而是先把每条路的代价摆出来,再谈哪一部分钱不该交给运气。
Linda 65 岁:起点和口径
主角还是 Linda。这一次她走的是「60 到 64 岁什么都没做」那条线——大多数人就是这样走到 65 岁的:RRSP 原封不动,65 岁年初长到 $658,038。如果你像60 到 64 岁趁低税阶提前取 RRSP那样做过,RRSP 会小一些,但这一步的逻辑完全一样。
- 生活支出:单身、房贷已清,每月 3,000,一年税后 $36,000。四种领法每年都只花这么多。
- 多出来的钱:先存 TFSA(每年 $7,000),放不下的进非注册账户,收益按 20% 逐年计税——这套口径和RRSP 取出来放 TFSA、非注册还是分红保单那一期一致。不够花的从 RRSP/RRIF 取。
- 政府的钱:政府养老金 CPP 65 岁领 $12,000、推迟到 70 岁 $17,040;老年金 OAS $9,024 / $12,273。
- 收益率和寿命:RRSP/RRIF 和存款账户投资收益率主线 5%,另看 3% 和 7%;91 岁身故,身故时 RRIF 全额并入最终报税,安省 2026 税表,无配偶承接。
年龄抵免、养老金抵免和安省健康税没有算进去——四种领法都一样,每年影响 800 到 1,500 加币,不改结论。
先说清楚:终身年金是什么,能怎么定制
终身年金就是把一笔钱交给保险公司,换一份每月固定打进来的收入,领到你走为止。它最常被误解的一点是「人走了钱就没了」——其实可以定制:
- 保证期:常见 10 年或 20 年。保证期内人走了,剩下的年份照付给家人;过了保证期,年金停止。
- 本金保证(cash refund):没领完的本金退给家人。本例每月约少领 $90,一年少 1,000 出头。
- 通胀增长:每年 +2%,但首年少两成左右(同一笔钱首年 $36,444,对比不涨的 $44,910)。
- 联名:有配偶的可以两人共领,一个人走了另一个接着领,每年少一点。
本篇用的是最常见的一种:10 年保证期、不随通胀。一家保险公司 2026 年 11 月 3 日给 65 岁女性的报价,$658,038 换每年 $44,910(每月 $3,742.46),相当于每 100 块本金一年付 6.82 块。报价随利率和年龄每天变,不是承诺。
还有一句必须先说:年金买了就不能反悔——不能退、不能提前取、不能改金额。这是它能做保证的代价,也是后面所有比较的前提。
四种领法,各自押注的是什么
| 领法 | 做法 | 押注 / 代价 |
|---|---|---|
| 躺平派(全 RRIF) | 65 岁领 CPP 和 OAS,RRSP 转成 RRIF,每年只取政府规定的最低比例 | 钱一直在自己手里;押注市场,活得越久被迫取得越多 |
| 省心派(全年金) | 65 岁把整笔 RRSP 换成终身年金,每年 $44,910 | 收入锁定到走,不看市场;钱交出去不能动、不涨 |
| 抄作业派 | 不买年金,RRIF 每年照年金的数取 $44,910 | 花得和年金一样多;押注 RRIF 撑得到你走 |
| 搭配派(年金和 RRIF 结合) | CPP、OAS 推到 70;65–69 岁从 RRSP 取;70 岁只用缺口那么多买年金;其余留在 RRIF | 必须花的钱有保证,其余自己管;前五年多取 RRSP |
四派每年花的钱一样,所以比的不是谁花得多,而是谁交的税少、谁存下的多、谁最后留下的多——以及,谁在市场不配合时还睡得着。
第一步:全 RRIF 对全年金
| 收益率 5% | 躺平派(全 RRIF) | 省心派(全年金) |
|---|---|---|
| 65 岁税后到手 | $41,285(CPP + OAS + RRIF 最低 $26,322,税 $6,060) | $55,357(年金 + CPP + OAS = $65,934,税 $10,577) |
| 72 岁 / 85 岁 / 90 岁到手 | $48,991 / $55,133 / $57,519 | $55,357,26 年一条直线 |
| 65–90 岁累计交税(含 OAS 回收) | $232,410 | $275,002 |
| 91 岁走,留给家人 | $878,507(RRIF 税后 $199,340 + 存款账户 $679,166) | $945,151(全部是这些年存下来的) |
| 走那年 RRIF 一次性交的税 | $172,947 | 0 |
省心派每年到手多,存下的也多(65 岁存 $19,357,躺平派 $5,285);躺平派的到手一年比一年高,因为政府规定的最低比例每年往上走。26 年下来,省心派反而多交了 4 万 3 的税——收入高,税就高。
但 91 岁留给家人,省心派多了 6 万 7。不是年金赚得多,而是躺平派走那年 RRIF 里还剩 $372,288,一次性并入当年收入,交了 $172,947,有效税率 46.5%——这就是 RRIF 余额在身故那年一次性计税的那张单,换到了 Linda 身上。
把假设换一下,结论就会动。走得早,躺平派占便宜:85 岁走,躺平 $680,721 对省心 $625,724。活得久,省心派越来越占优:95 岁走,$1,044,012 对 $1,209,094;收益率 5% 时,省心派大约在 88 岁反超。收益率影响更大:3% 时省心多留 27 万($727,528 对 $456,162),7% 时躺平多留 30 万($1,539,566 对 $1,242,214)。省心派的 $44,910 是保险公司保证的,市场好坏都不动——这既是它的好处,也是它在牛市里吃亏的原因。
收益率不会是一条直线
上面的 5% 是每年都 5%。现实里,先跌还是先涨比平均收益率更要命:假设 Linda 退休头两年各跌 10% 和 11%,之后每年 5%,二十多年的平均也接近 5%——但她 67 岁时 RRIF 只剩 $484,921,比一路 5% 的 $667,448 少了 18 万;之后每年被要求取的钱也跟着少一截(80 岁 $29,903 对 $41,159)。年金一分不动。这就是躺平派的风险,也是省心派付出的价格。
第二步:不买年金,自己照年金的数取
常听到一种说法:「我不买年金,自己每年从 RRIF 取 $44,910,不是一样吗?」65 岁政府只要求取 $26,322,只有年金的六成;收益率 5% 时,要到 86 岁最低提取额才会超过 $44,910。所以抄作业派每年到手、交税、存起来,都和省心派一模一样,差别只剩一件事:RRIF 撑不撑得到你走。
| 投资收益率 | 7% | 5% | 4% | 3% |
|---|---|---|---|---|
| 抄作业派的 RRIF 取空 | 95 岁还没空 | 90 岁 | 87 岁 | 84 岁 |
| 省心派的年金 | 领到走为止 | |||
取空以后,每年只剩 CPP 和 OAS,到手 $19,978,差的 1 万 6 要从存款账户里补。留给家人:91 岁走,抄作业 $890,713 对省心 $945,151;85 岁走,抄作业反而多 11 万($736,762 对 $625,724),因为 RRIF 里还剩 18 万多,年金那边是 0。
所以抄作业派赌的是两件事:自己活不过 90,以及 RRIF 一直有 5%。说得直白一点,自己当保险公司的人,缺的正是保险公司最值钱的那样东西——几十万人一起分摊长寿风险。一个人没法分摊,只能赌。
第三步:便宜的先拿满,贵的只买缺口
搭配派的思路是把退休收入分三层,按价格从低到高用:
- 政府的先拿满。CPP 和 OAS 不在 65 岁领,推迟到 70:CPP 从 $12,000 变 $17,040,多 42%;OAS 从 $9,024 变 $12,273,多 36%。终身有效、随通胀调整,不用花一分钱买——这是市场上最便宜的「年金」。65 到 69 岁的生活支出全部从 RRSP 取:每年 $40,817,交税 $4,817,到手正好 $36,000,税率约 12%,比躺平派 65 岁还低。推迟以后 OAS 变大,但净收入超过 $95,323 的部分照样按 15% 扣回——退休后还有出租房或投资收入的人,推迟之前要和 OAS 回收线以上 15% 的扣回一起算。
- 必须花的缺口,用年金锁死。算式很短:
缺口怎么算
税后生活支出 $36,000 ≈ 税前 $41,000
− 70 岁起 CPP $17,040 − OAS $12,273
= 缺口 $11,687
一家保险公司给 70 岁女性的报价:$170,000 换每年 $12,584,刚好盖住——只占 RRSP 的 26%。
- 剩下的留在 RRIF,自己做主。买完年金,RRIF 里还有 $433,028。70、71 岁 CPP、OAS 加年金到手 $36,875,RRIF 不用动;72 岁起按最低比例取,取出来的钱全是多出来的——想花就花,不花就存,想留给家人就少取。
代价是什么?91 岁留给家人,搭配派 $837,269,比省心派少 10 万 8——但省心派的钱全部在保险公司手里一分动不了,搭配派手里一直有 40 多万可以动。比躺平派少 4 万 1——这 4 万就是「必须花的钱 100% 有保证」的价格。收益率差的时候,这份保证会反过来值钱:3% 时搭配派比躺平派多留 5 万 8($514,295 对 $456,162);7% 时少 19 万($1,349,929 对 $1,539,566)。
四种领法放在一起
| 领法 | 75 岁保证收入(税前) | 91 岁留给家人 · 3% | · 5% | · 7% |
|---|---|---|---|---|
| 躺平派(全 RRIF) | $21,024 | $456,162 | $878,507 | $1,539,566 |
| 省心派(全年金) | $65,934 | $727,528 | $945,151 | $1,242,214 |
| 抄作业派(RRIF 照年金取) | $21,024 | $447,011 | $890,713 | $1,524,390 |
| 搭配派(年金和 RRIF 结合) | $41,897 | $514,295 | $837,269 | $1,349,929 |
第一列最值得看。必须花的钱税前大约 $41,000:躺平派和抄作业派只有一半有保证(CPP 和 OAS),其余全看市场;搭配派刚好全部保证;省心派保证了一倍半,但多出来的那部分是用全部本金换的。
后三列告诉你:收益率中等,四种领法差不到 11 万;收益率低,有年金的两种在前,差距拉到 28 万;收益率高,没买年金的两种多出 28 万到 30 万。没有人能提前知道自己这 26 年拿到几个点。所以真正该问的不是「哪种最好」,而是「哪一部分钱不能交给运气」。
自己调:互动看板
上面每个数,都可以在下面的看板里自己验证:改投资收益率(3% 到 7%)、生活支出是否随通胀上涨、身故年龄(75 到 95 岁),四种领法每年的 CPP、OAS、年金、RRIF 提取、税和到手会一起变;鼠标停在柱子上看那一年的明细。手机上看不方便的话,可以在单独页面打开互动看板。
如果是我,会怎么建议
三句话:
- 政府的先拿满。身体允许、这五年有钱过桥的,CPP 和 OAS 推迟到 70。多出来的 42% 和 36% 终身、随通胀,不用花一分钱。
- 必须花的那部分,别让市场碰。算出缺口,只买缺口那么多的年金——Linda 是 17 万,RRSP 的四分之一。
- 剩下的留着,自己做主。想多花就多取,想留给家人就少取。
把这个系列连起来看,就是一条完整的顺序:退休前收入低的几年,先把 RRSP 分几年取一部分,税最少;取出来的钱先放 TFSA;65 岁以后剩下的转 RRIF,政府的钱推到 70 拿满,必须花的缺口用年金锁死,其余留在 RRIF 里灵活用。年金和 RRIF 不是二选一,是各管一段。
那全换年金呢?数字上不差,收益率 5% 和更低的时候还留得最多,但它有四个前提:多出来的钱你真的存下来,而不是花掉;你接受这个数一辈子不涨(除非买通胀版,首年少两成);你接受换了就不能反悔;而且要活过大约 88 岁,留给家人才反超全 RRIF。四个前提都成立的人不多。
最后,生活支出 26 年不涨也是一个假设。如果生活支出、CPP、OAS 每年都涨 2%、年金不涨,四种领法 91 岁留给家人都少二三十万(躺平 $640,471、省心 $710,412、抄作业 $658,720、搭配 $652,888),省心派仍然最多;而且到 95 岁,它的年金加 CPP、OAS 到手 $67,357,仍高于当年的生活支出 $65,209。
买年金之前,先问自己四个问题
- 有没有公司养老金?有的话缺口本来就小,算下来可能是零甚至负数——一分年金都不用买。
- 有没有配偶?有的话选联名年金,一个人走了另一个接着领,每年少一点。
- 身体怎么样?年金本质上是赌长寿。预期寿命短的,别买。
- RRSP 很多、退休后还有高收入?72 岁起被迫取的钱会把你推进高税档。可以看另一种 85 岁才开始领的延后年金(ALDA,最多 RRSP 的 25%),这篇不展开。
| 关键数字 —— 安省 2026(模型复算) | |
|---|---|
| Linda 的假设 | 65 岁单身无承接;RRSP 65 岁年初 $658,038;生活支出税后 $36,000/年;CPP $12,000 / 70 岁 $17,040;OAS $9,024 / $12,273;投资收益率 5%(另看 3%、7%);91 岁身故 |
| 年金报价(2026-11-03) | 65 岁 $658,038 → $44,910/年(10 年保证,不随通胀);70 岁 $170,000 → $12,584/年 |
| 91 岁留给家人(5%) | 躺平 $878,507 · 省心 $945,151 · 抄作业 $890,713 · 搭配 $837,269 |
| RRIF 照年金取,取空 | 7% 不空 · 5% 90 岁 · 4% 87 岁 · 3% 84 岁 |
| 缺口法 | $41,000 − $17,040 − $12,273 = $11,687 → 年金本金 $170,000,占 RRSP 26% |
常见问题
65 岁该把 RRSP 换成年金,还是转 RRIF?
不是二选一。按安省 2026 口径、RRSP 约 66 万的单身退休者算到 91 岁:收益率 5% 时,全 RRIF、全年金、RRIF 照年金取、搭配四种领法留给家人只差约 11 万;收益率 3% 时有年金的两种领先约 28 万,7% 时没买年金的两种领先约 30 万。更稳妥的做法是:CPP 和 OAS 先推迟拿满,必须花的缺口用年金锁定,其余留在 RRIF。
终身年金人走了,钱就没了吗?
看你怎么定制。常见的 10 年保证期:领满 10 年之前人走了,剩下的年份照付给家人;也可以选 20 年保证期,或本金保证(没领完的本金退给家人,每月少领一点,本例约少 90 加币)。代价是年金一旦买了就不能退、不能提前取、不能改金额。
为什么全换年金,91 岁留给家人反而可能更多?
不是年金赚得多,而是全 RRIF 的人到 91 岁 RRIF 里还剩约 37 万,身故那年一次性并入最终报税,交了约 17 万 3 的税(有效税率 46.5%)。全年金的人这些年把多出来的钱存进 TFSA 和非注册账户,身故时不再有这张税单。这只在收益率 5% 或更低时成立;7% 时全 RRIF 多留约 30 万。
不买年金,自己每年从 RRIF 照年金的数取,能撑多久?
以 65 岁 $658,038、每年取 $44,910 计:投资收益率 7% 撑得住,5% 到 90 岁取空,4% 到 87 岁,3% 到 84 岁。取空以后每年只剩 CPP 和 OAS,到手约 $19,978,差的要从存款账户补。年金则领到走为止。
CPP 和 OAS 推迟到 70 岁划算吗?那五年靠什么生活?
推迟到 70 岁,CPP 多 42%、OAS 多 36%,终身有效、随通胀调整,而且不用花一分钱。本例 65 到 69 岁从 RRSP 每年取 $40,817、交税 $4,817,到手正好 $36,000 生活支出,税率约 12%。前提是身体允许、这五年有 RRSP 或其他资金可以过桥。
年金应该买多少?
按缺口买:每年必须花的税后支出折成税前,减去 70 岁起的 CPP 和 OAS,就是缺口。本例税后 $36,000 约等于税前 $41,000,减 CPP $17,040 和 OAS $12,273,缺口 $11,687;一家保险公司给 70 岁女性的报价是 $170,000 换每年 $12,584,只占 RRSP 的 26%。有公司养老金的人,缺口可能是零。
教育性信息,不构成建议,也不是任何产品的推荐或要约。年金数字为一家保险公司 2026 年 11 月 3 日给 65 岁 / 70 岁女性的报价(RRSP 资金、10 年保证期、不随通胀增长),随利率和年龄变化,不是承诺;投资收益率为假设,不代表未来回报。RRSP/RRIF 与存款账户按同一投资收益率计算;多出来的钱先放 TFSA(每年 $7,000)再放非注册账户,非注册收益按 20% 逐年计税;身故时 RRIF 全额并入最终报税,安省 2026 税表,无配偶承接;未计年龄抵免、养老金抵免和安省健康税。「Linda」为便于说明的虚构案例,非真实客户。保险产品由 Wenting Hu(安省 · BC · 阿省持牌人寿保险经纪)提供。E&OE。
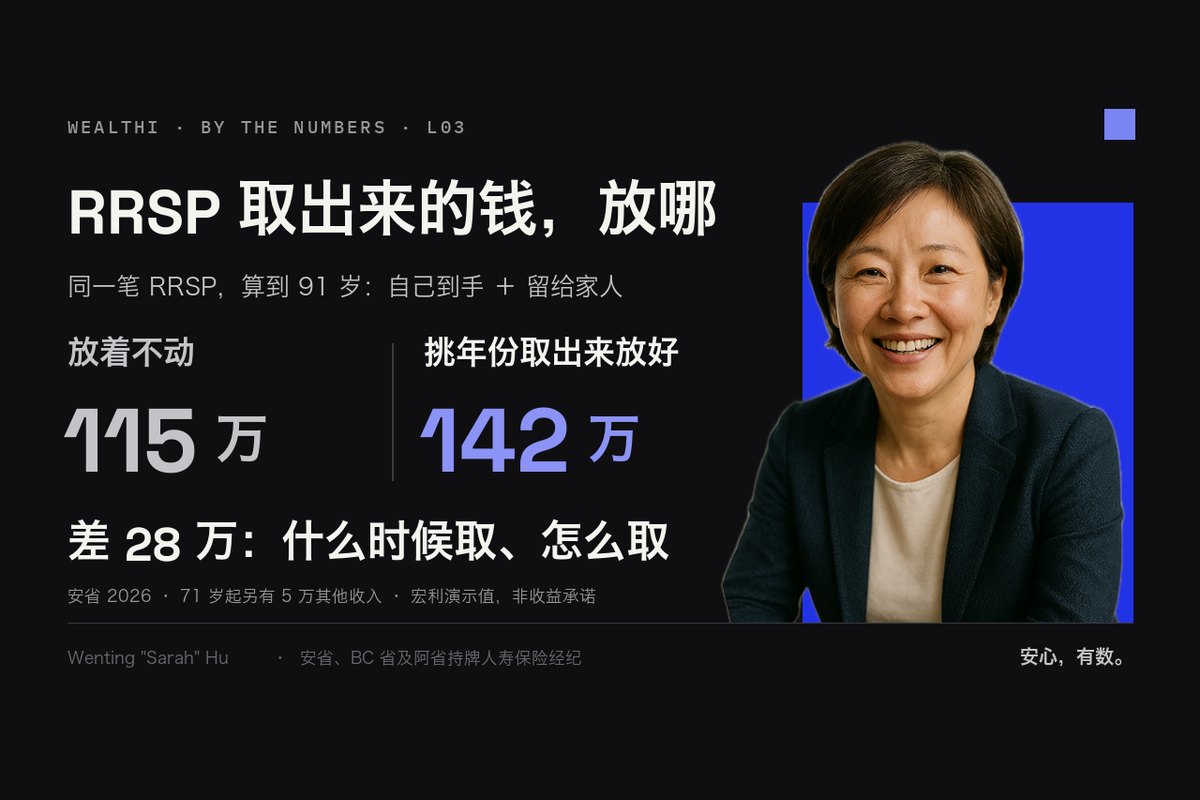
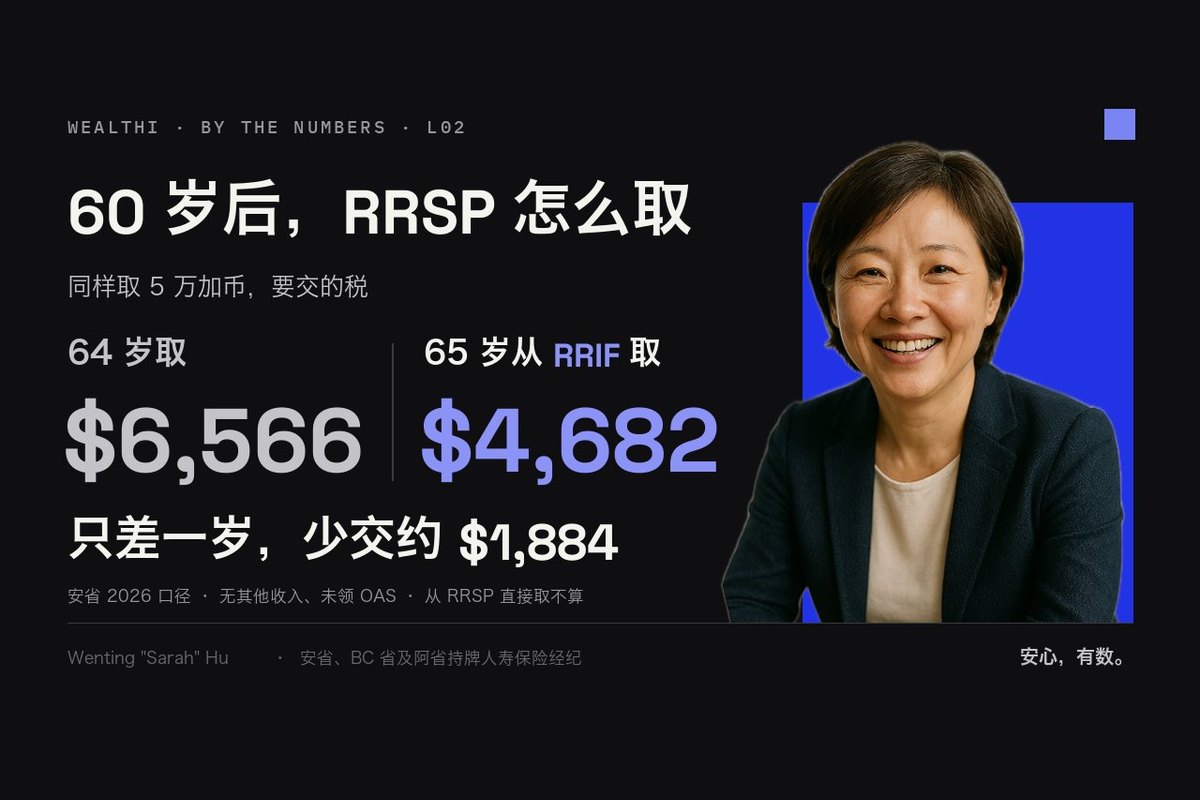
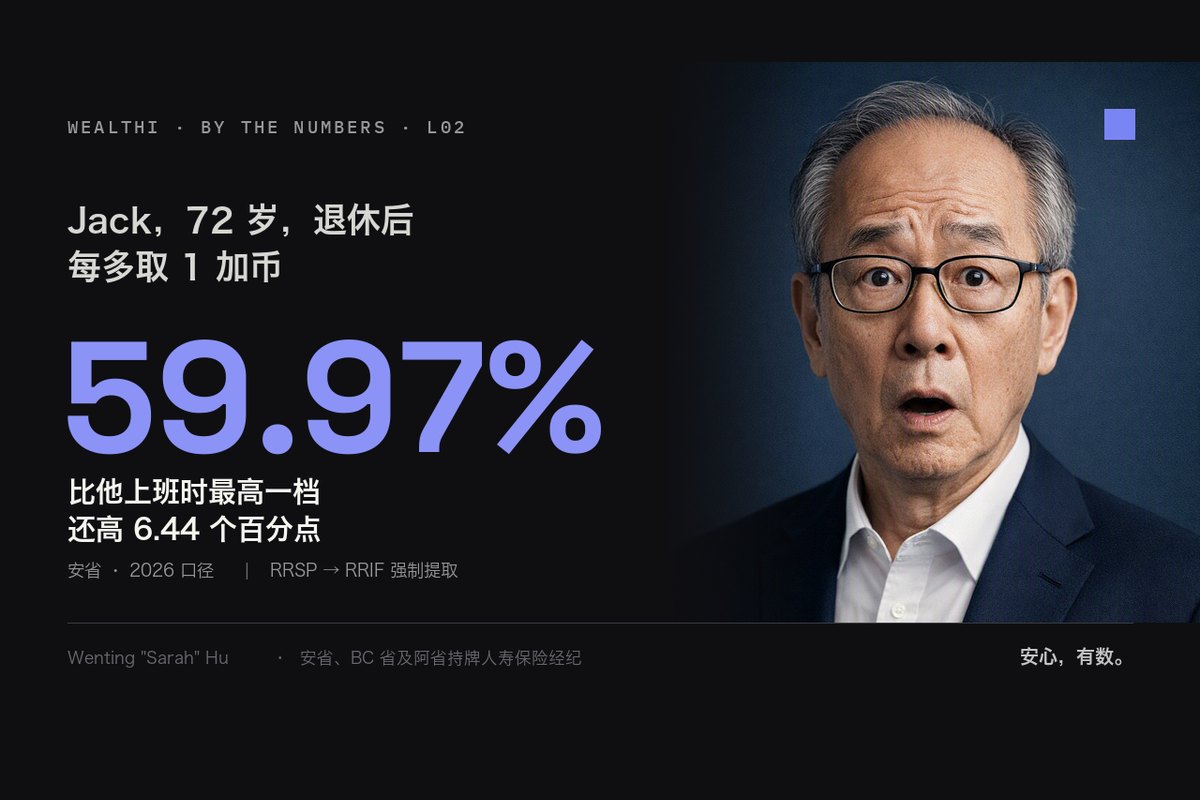
这个系列四期连起来,是一条从退休前到退休后的 RRSP 时间线:72 岁被迫取款叠出的 59.97% 边际税率,64 岁和 65 岁取 RRSP 差在哪,提前取出的钱四条路算到 91 岁,以及本篇。要按自己的数字算:RRIF 那条路用 LAB 06 RRSP/RRIF 退休税计算器;想知道你的缺口要多少本金、按你的年龄今天的报价是多少,可以预约一次诊断。