研究院 · 主题
自建银行
 自建银行
一种能显著增长财富却常常被忽略的Living Benefit —— 关于现金值的深入探讨
终身人寿保险其实是为自己而买的。现金值是什么?和分红、身故金什么关系?前期高现金值和后期高现金值的保单差在哪?用同一个人的两份Equitab…
阅读 → 自建银行
案例分享:用自建银行的方式提前还房贷到底“赚”了多少钱?
L女士在保单第22年积累了$931,016现金值。买房需要$80万,她没有走银行房贷,而是从自己的保单贷款,按银行同样的月供还给自己的“银行…
阅读 → 自建银行
买车选Lease还是Finance?试试还能净赚$10,022的新方式 – 购买奔驰AMG GLE 53实际数字对比
汽车是北美生活必不可少的家庭配置。很多家庭每月至少要支付$1,000 – $2,000供养车子,大多数家庭都不会去想我如何能省下这部分开支—…
阅读 → 自建银行
什么是自建银行——试试用这种方法建立自己的“银行”体系!
自建银行概念源自无限银行概念,是由Nelson Nash先生首先提出的,并经过数十年时间和无数人经验积累验证的金融实践。我们在做“自建银行”…
阅读 →研究院 · 主题
资产增值
 资产增值
你所不知道的高利息储蓄存款的10种账户 —— 为什么我的选择和99%的人都不一样
存款这种看似再简单不过的选择,也有很多不常被人注意的要点,可能会在关键时候决定你是可以保本前行,还是血本无归。尤其在硅谷银行破产、TD银行被…
阅读 → 资产增值
分红保险太贵,买定期保险,用价差投资股市是否更合理?
Term、Par、股票是三种不同用途的容器——先把问题问对,再谈组合,最后用计算器验证。
阅读 → 资产增值
你适合购买分红保险吗?
五个财务信号、五种劝你别买的情形、三个核保门槛——见顾问之前先给自己一个诚实答案。
阅读 →研究院 · 主题
财富传承
 财富传承
大开眼界的新方式:如何一次性付清分红保单,还能节省$18,244.1加币?
加拿大没有真正“一次付清”的分红保单,但通过定期年金,可以在第一年把未来5-20年的保费一次性安排好,之后每年由保险公司自动支付——而且一次…
阅读 → 财富传承
洛克菲勒家族的财富:七代不散的钱,装在什么容器里?
与老洛克菲勒同时代的巨富多已散尽,这个家族的财富却传到了第七代、170多位继承人手中。有据可查的是1934年的不可撤销信托和家族办公室;流传…
阅读 → 财富传承、税务规划
转移保单所有权的节税策略
148(8) 转子女、配偶间滚动是免税的;横穿公司边界的转移几乎都有代价。
阅读 →研究院 · 主题
税务规划
 税务规划
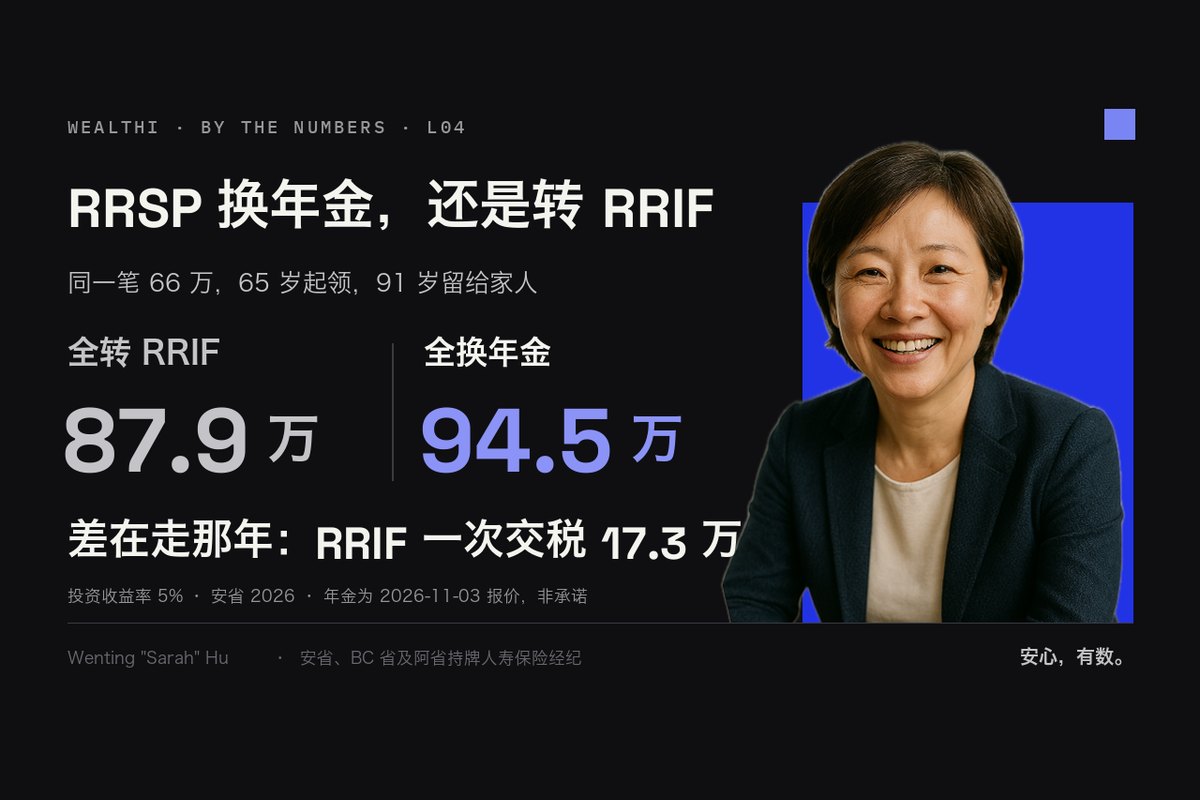
65 岁后 RRSP 换年金还是转 RRIF?四种领法算到 91 岁
全 RRIF、全年金、RRIF 照年金取、推迟 CPP/OAS 再用 RRSP 的 26% 买年金补缺口:收益率 5% 时只差 11 万,3% 和 7% 时差到 30 万。第四期,附互动看板与完整视频。
阅读 →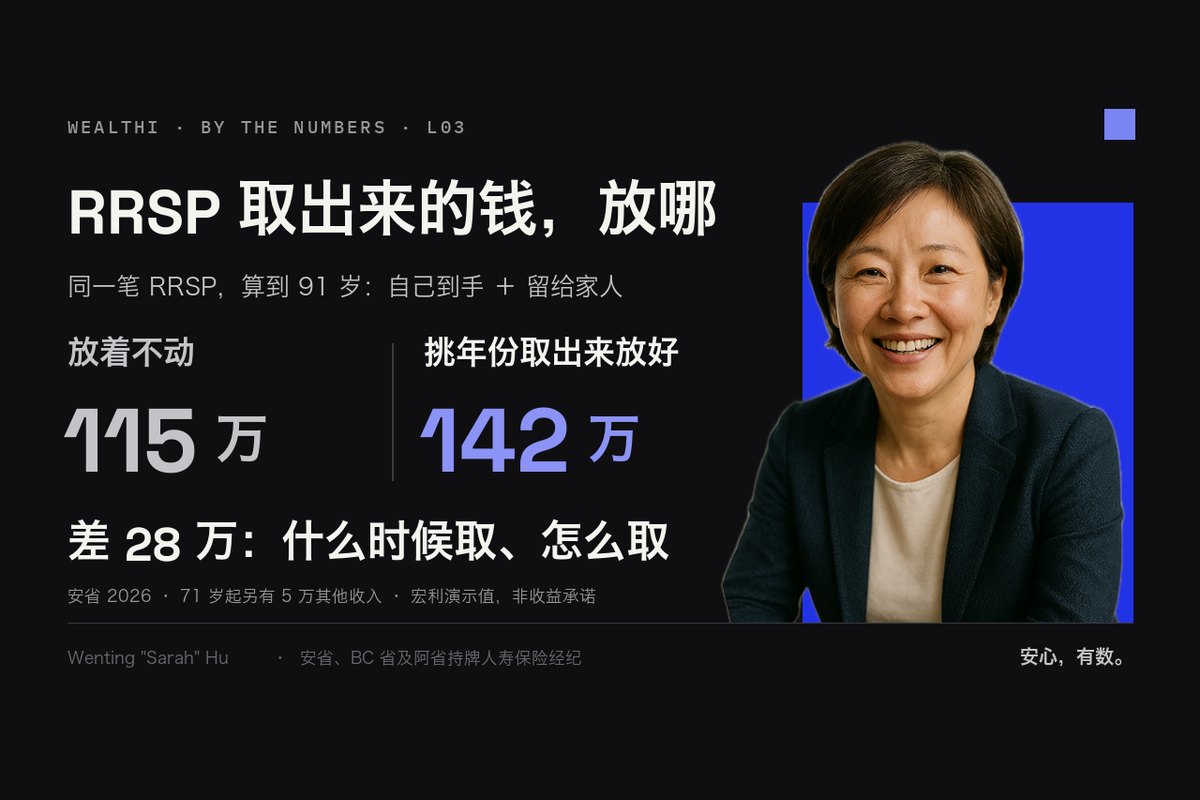 税务规划
RRSP 取出来的钱放哪?不取、非注册、TFSA、分红保单,四条路算到 91 岁
同一笔 RRSP 合计 142 万对 115 万,差 28 万来自取不取;放哪三条路只差 6 万——活到 85 保单多 9 万 6,活到 95 TFSA 多 21 万。第三期,附完整视频。
阅读 →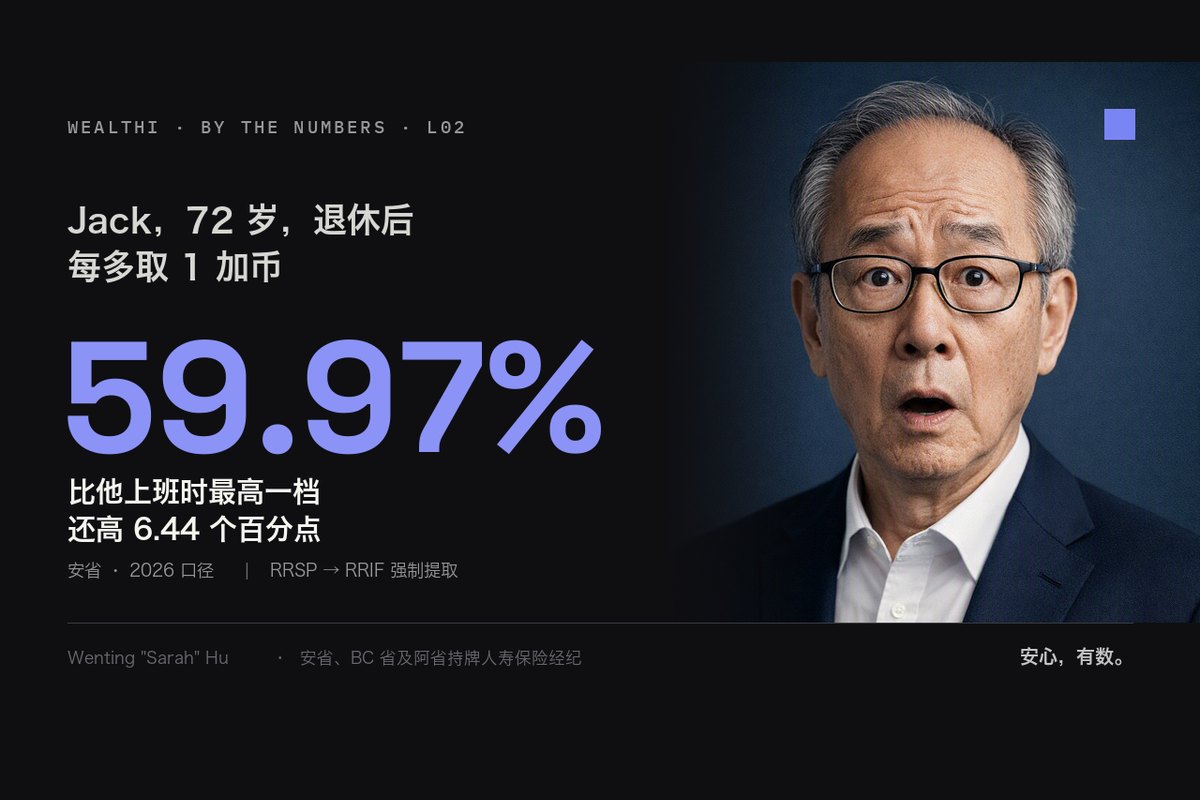 税务规划
加拿大退休陷阱:RRSP 退休后为什么要交 59.97% 的税?
RRSP → RRIF 走到 72 岁强制提取、OAS 回收、身故那年的最终税单:一个准备得不错的退休者,每多取 1 加币的真实边际税率可以到 59.97%,比上班时最高一档还高。第一期,附完整视频。
阅读 →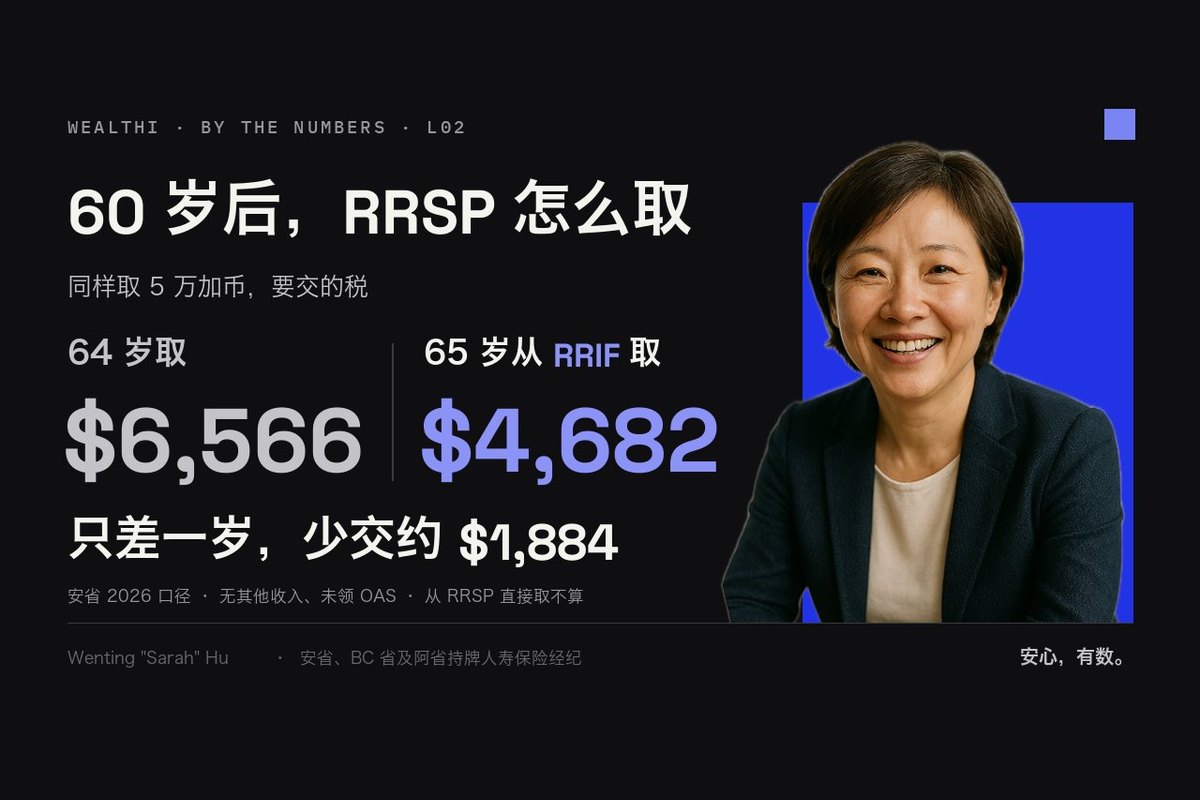 税务规划
RRSP meltdown 怎么做:60 岁后 RRSP 怎么取最省税
同样取 $50,000,自己挑的年份 13.1%,政府替你挑的年份 50.5%。五个可优化的机会、四条不该提前取的边界、有没有配偶承接为什么结论正好相反——安省 2026 数字,附完整视频。
阅读 → 税务规划
来加拿大,你报税了吗?快来了解加拿大个人所得税申报的基本知识
加拿大采取个人每年主动申报收入和提交税务报表的制度,当然并非所有收入都要申报。2025税务年度的联邦税率、免税额、报税截止日期、五种报税方式…
阅读 → 税务规划、重疾保险
重疾险的税务规划策略
个人买、公司买,还是共享所有权(EHP)?三种结构讲清楚——含 H 先生的真实数字、CRA 四个立场与协议要点。
阅读 →财富传承、税务规划转移保单所有权的节税策略
148(8) 转子女、配偶间滚动是免税的;横穿公司边界的转移几乎都有代价。
阅读 →研究院 · 主题
重疾保险
 重疾保险
26种疾病、6家公司、上百种组合:重疾险到底值得买吗?
同样叫“重疾险”,六家公司的合同细节差异极大:等待期从96小时到1年不等,小病部分给付有的额外赠送、有的从保额里预支,丧失独立生活能力有的一…
阅读 →税务规划、重疾保险重疾险的税务规划策略
个人买、公司买,还是共享所有权(EHP)?三种结构讲清楚——含 H 先生的真实数字、CRA 四个立场与协议要点。
阅读 →研究院 · 主题
人寿和健康保险
研究院 · 主题
学生和陪读家长保险
 学生和陪读家长保险
JF学生保险两兄弟:JES和家庭版JESP,一便宜一贵差在哪?
JF Elite Plus有两款产品:学生版JES一年$645,是常见学生保险里的最低价;家庭版JESP一年$1,084.75,贵了近70%…
阅读 → 学生和陪读家长保险
Allianz国际学生保险:各项报销上限一次看懂(不含陪读家长)
Allianz学生保险的总保额高达$500万,但有一个很多人不知道的硬限制:陪读家长不能投保。牙科、体检、孕产、心理各项能报多少?48小时等…
阅读 → 学生和陪读家长保险
TuGo国际学生和陪读家长保险:各项报销上限一次看懂
牙医最高报多少?体检、疫苗、眼镜、住院、孕产各有什么上限?这篇文章根据TuGo学生保单的官方条款,按项目把报销额度一次整理清楚,供已购买或考…
阅读 →